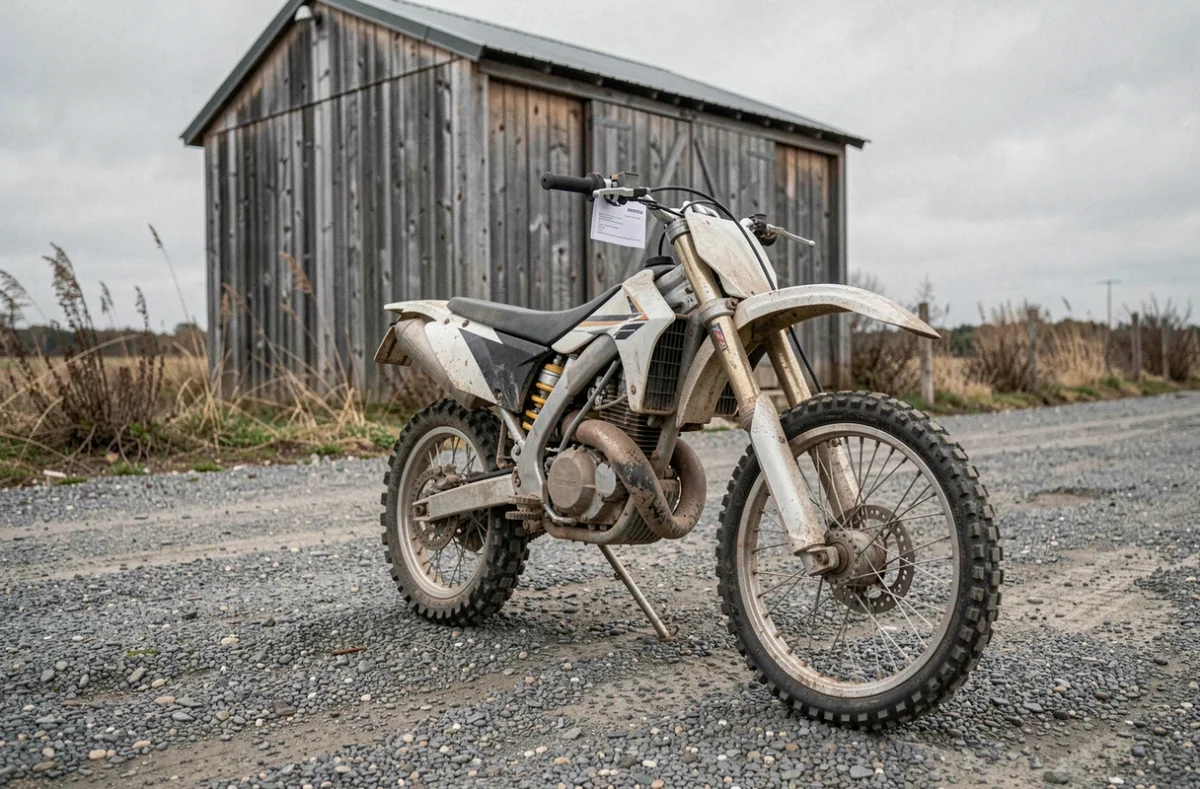
Une moto cross non homologuée ne possède pas de carte grise, et n’est pas immatriculable pour la route. Cette particularité administrative complique la souscription d’une assurance moto cross sans carte grise, mais ne dispense en rien de l’obligation légale de couverture. Que la machine roule sur un terrain privé, un circuit ou reste stockée dans un garage, un contrat d’assurance est requis dès lors qu’elle dépasse 25 km/h par construction.
L’enjeu n’est pas seulement réglementaire. Il concerne aussi le niveau de protection réel offert par les différentes formules, les écarts de tarifs entre assureurs généralistes et spécialistes, et les exclusions qui peuvent rendre une couverture théorique totalement inopérante le jour d’un sinistre.
Déclaration DICEM et identification : le préalable que les assureurs exigent
La confusion la plus fréquente concerne le statut administratif de la moto cross. Sans homologation, pas d’immatriculation possible, donc pas de carte grise. En revanche, lorsque l’engin dépasse 25 km/h par construction, il relève de la procédure DICEM (déclaration des engins motorisés non homologués), gérée par le ministère de l’Intérieur via le site Service-Public.
Cette déclaration entraîne l’attribution d’un numéro d’identification à apposer ou graver sur l’engin. Ce numéro remplace de fait le numéro d’immatriculation dans la relation avec l’assureur. Sans lui, beaucoup de compagnies refusent d’établir un contrat ou d’émettre une attestation d’assurance.
Le Fichier des véhicules assurés (FVA), qui a remplacé la carte verte papier pour les contrôles routiers, ne constitue pas la solution pour une motocross non immatriculable. L’assureur doit fournir une attestation nominative mentionnant le numéro de série ou d’identification de la machine. C’est ce document qui fait foi en cas de contrôle sur un terrain ou lors d’une compétition.
Quels documents rassembler avant de contacter un assureur
- Le récépissé de déclaration DICEM ou, à défaut, le numéro de série (châssis) gravé sur le cadre de la moto cross
- Une pièce d’identité du propriétaire majeur (la vente d’un engin non homologué est interdite aux mineurs de moins de 15 ans)
- Un justificatif de domicile et, selon les assureurs, une photo de l’engin ou une facture d’achat
- Le permis de conduire n’est pas requis pour un usage hors voie publique, mais certains contrats demandent la catégorie A ou A2 pour couvrir les essais libres sur circuit
Garanties moto cross : tableau comparatif entre formules courantes
La garantie responsabilité civile et la couverture de la machine sont deux sujets distincts que les devis mélangent souvent. Une assurance RC couvre les dommages causés à un autre pilote, à un commissaire de piste ou à un tiers. Elle ne couvre ni le vol, ni l’incendie, ni les dommages subis par la moto cross elle-même.
| Garantie | Formule RC seule | Formule intermédiaire | Formule tous risques |
|---|---|---|---|
| Responsabilité civile (obligatoire) | Incluse | Incluse | Incluse |
| Vol | Non | Selon contrat | Incluse |
| Incendie | Non | Incluse | Incluse |
| Dommages collision | Non | Non | Incluse (exclusions fréquentes en compétition) |
| Individuelle pilote | Non | Option | Option ou incluse |
| Assistance / rapatriement | Non | Option | Incluse |
Le point sensible se situe dans les exclusions. Les essais libres, les entraînements sur terrain privé et les compétitions font souvent l’objet de clauses différentes au sein d’un même contrat. Une formule « tous risques » peut exclure la casse mécanique en compétition tout en la couvrant lors d’un roulage loisir.
Individuelle pilote : la garantie la plus sous-estimée
Sur un terrain de cross, les blessures corporelles du pilote représentent le risque financier le plus lourd. La RC ne couvre que les tiers. Sans garantie individuelle pilote, les frais médicaux, la perte de revenus et l’invalidité restent à la charge du conducteur.
Certains assureurs spécialisés proposent cette garantie en option pour quelques dizaines d’euros par an. D’autres l’excluent totalement pour les engins non homologués. Vérifier la présence de l’individuelle pilote est le premier réflexe à avoir avant de comparer les tarifs.
Critères de tarification d’une assurance moto cross sans carte grise
Les tarifs varient fortement selon le profil du pilote et l’usage déclaré. Plusieurs paramètres entrent en jeu, et leur poids relatif change d’un assureur à l’autre.
- La cylindrée et la puissance de la moto : une 450 cm³ coûte sensiblement plus cher à assurer qu’une 125 cm³, même en RC seule
- L’usage déclaré : loisir sur terrain privé, entraînement régulier ou compétition licenciée. La compétition génère une surprime ou un refus pur et simple chez certains assureurs généralistes
- L’âge et l’expérience du pilote : un conducteur de moins de 25 ans sans antécédent subit souvent une majoration
- Le lieu de stockage : garage fermé, remorque, hangar ouvert. Le risque vol modifie le tarif des formules incluant cette garantie
- L’historique sinistres : un bonus-malus n’existe pas formellement pour les engins non immatriculés, mais l’assureur interroge systématiquement sur les sinistres passés
En pratique, une formule RC seule pour une moto cross de loisir se situe dans une fourchette accessible, tandis qu’une couverture étendue avec individuelle pilote et vol peut représenter plusieurs fois ce montant. Les écarts entre assureurs spécialisés et généralistes dépassent souvent le simple du double pour des garanties équivalentes.
Pièges contractuels à repérer avant de souscrire
Exclusion compétition non signalée
Beaucoup de contrats couvrent la « pratique loisir » sans définir précisément ce terme. Un entraînement chronométré sur un terrain de club peut être requalifié en compétition par l’assureur au moment du sinistre. La distinction repose souvent sur la présence ou non d’un classement officiel, mais certaines clauses vont plus loin en excluant tout roulage organisé par une fédération.
Demander par écrit la définition contractuelle de « loisir » et de « compétition » avant signature permet d’éviter un refus d’indemnisation.
Clause de circulation sur voie publique
Une moto cross non homologuée ne peut légalement pas circuler sur la voie publique, pas même pour traverser une route entre deux chemins. Si un sinistre survient lors d’un tel trajet, même bref, l’assureur peut invoquer la nullité de la garantie. Les sanctions pénales s’ajoutent : amende, immobilisation de l’engin, voire confiscation.
Valeur déclarée et franchise
Pour les formules couvrant le vol ou les dommages, la valeur de la moto cross est déclarée à la souscription. Une sous-déclaration réduit la prime mais déclenche la règle proportionnelle en cas de sinistre : l’indemnisation est réduite au prorata. À l’inverse, une surdéclaration ne permet pas de percevoir plus que la valeur réelle de remplacement.
Les franchises varient de quelques centaines d’euros à des montants qui rendent la garantie vol quasi symbolique sur une moto cross d’occasion. Comparer les franchises en euros, pas seulement les primes mensuelles, donne une image plus fidèle du coût réel de la couverture.
Délais de souscription et mise en place du contrat
La souscription d’une assurance moto cross sans carte grise prend généralement entre 24 et 72 heures chez un assureur spécialisé, contre parfois plusieurs semaines chez un généraliste peu habitué à ce type de véhicule. Le délai dépend principalement de la complétude du dossier : numéro d’identification DICEM, photos de l’engin, facture d’achat.
Certains courtiers en ligne proposent une attestation provisoire le jour même, sous réserve de réception des pièces. Cette attestation suffit pour accéder à un terrain de cross ou participer à un roulage organisé, en attendant l’émission du contrat définitif.
En revanche, pour les formules incluant la garantie vol, un délai de carence de 15 à 30 jours est fréquent. Une moto cross volée durant cette période ne sera pas indemnisée. Anticiper la souscription avant la saison de pratique reste la meilleure stratégie.
Le choix entre un assureur généraliste et un spécialiste deux-roues ne se résume pas au tarif. La capacité à traiter un sinistre sur un engin sans carte grise, à dialoguer avec une fédération sportive ou à fournir rapidement une attestation nominative compte tout autant.
Pour recevoir des propositions adaptées à votre moto cross et à votre usage, remplissez le formulaire de devis gratuit ci-dessous. Un professionnel vous rappellera afin de vous orienter vers la couverture la plus pertinente.